


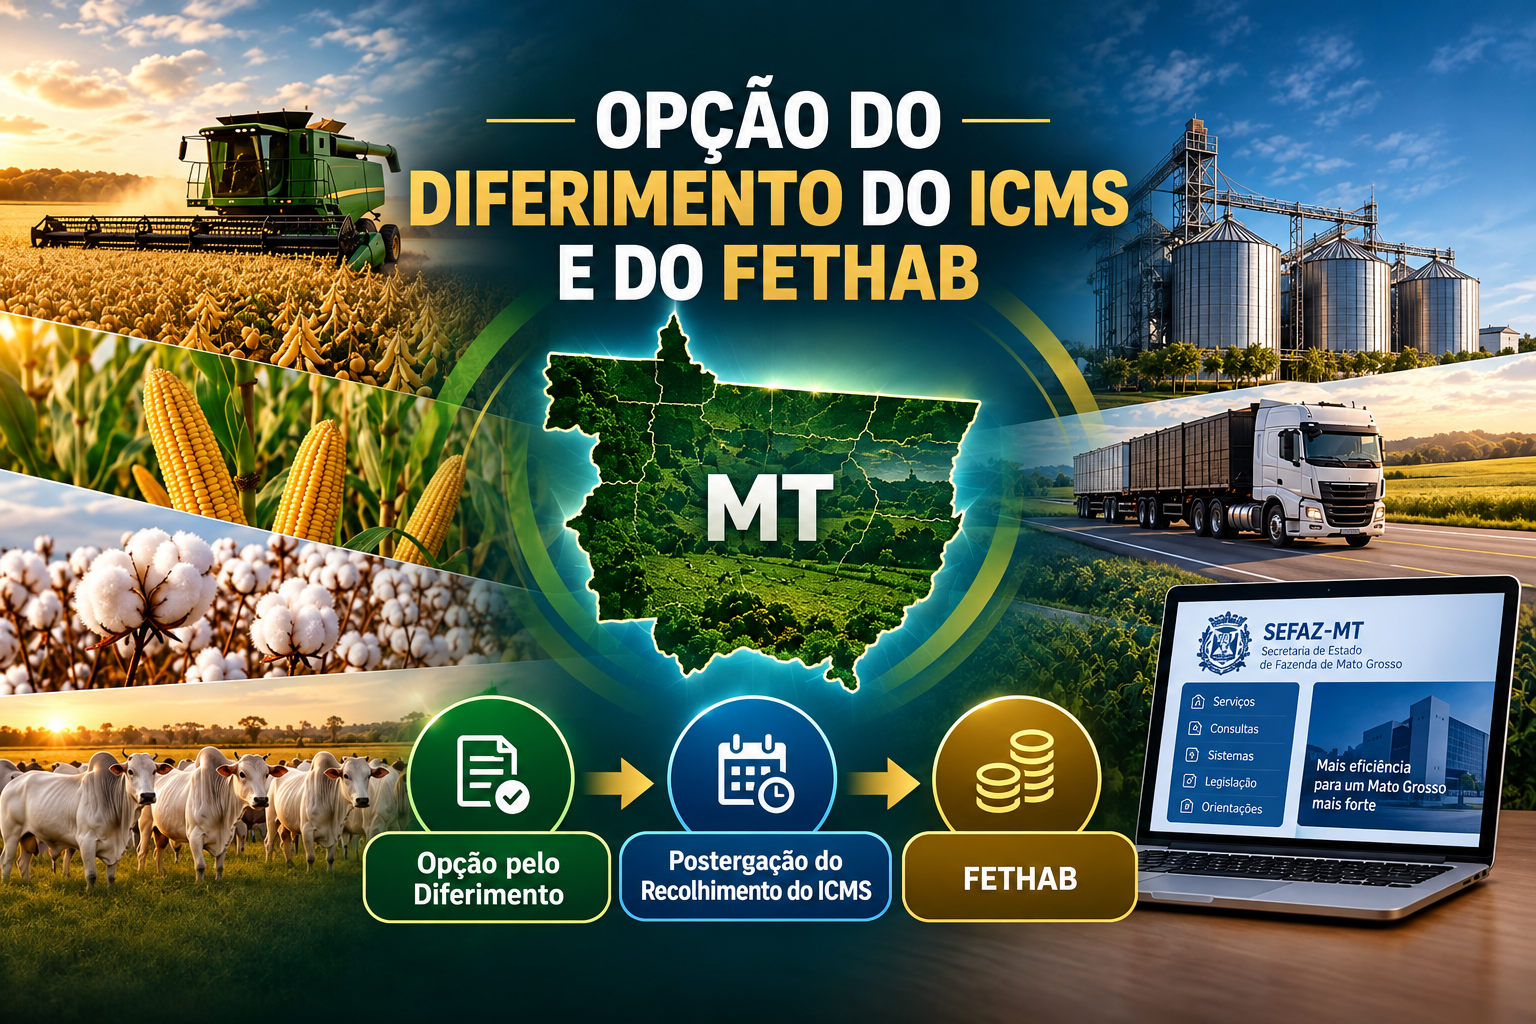
Diferimento do ICMS e FETHAB: Saiba como se credenciar
1. Introdução
2. Opção do Diferimento
2.1. Produtos Amparados pelo Diferimento
2.2. Credenciamento ao Diferimento
2.3. Encerramento do Diferimento
3. FETHAB
3.1. Credenciamento ao FETHAB
3.2. Responsabilidade pelo Recolhimento
1. Introdução
O diferimento do Imposto sobre a Circulação de Mercadorias e Serviços – ICMS é um importante tratamento tributário para a política fiscal do agronegócio mato-grossense, uma vez que consiste na postergação do recolhimento do imposto para uma etapa posterior da cadeia produtiva.
No Estado do Mato Grosso – MT, esse tratamento tributário possui caráter facultativo em operações com produtos agropecuários, como com a soja, o milho, o algodão, o gado em pé, e as demais hipóteses previstas nos Artigos 1°, 3°, 4°, 5°, 6°, 7°, 9°, 10, 11, 12, 13, 14 e 17 do Anexo VII do Regulamento do ICMS – RICMS.
Nesse sentido, o contribuinte interessado na fruição do diferimento deverá formalizar a opção junto à Secretaria de Estado de Fazenda – SEFAZ por meio de termo específico.
Vale destacar que a legislação tributária do Estado, nos termos do § 2°, Art. 12 do RICMS/MT, prevê que o diferimento não se caracteriza como benefício fiscal, uma vez que a operação permanece tributada. Trata-se apenas da transferência da responsabilidade pelo recolhimento do imposto para a próxima etapa da circulação da mercadoria.
Nesse material iremos abordar sobre a referida opção do diferimento do ICMS, os principais aspectos, os critérios necessários para fruição e seus procedimentos operacionais.
Ana Julia Krampe
Consultora de Tributos Indiretos
Ana Julia Krampe, é formada em Ciências Contábeis, com MBA em Auditoria e Perícia Contábil. Articulista e instrutor de cursos, atua na Garcia & Moreno Consultoria Corporativa no atendimento de tributos indiretos, especialmente ICMS, IPI e ISSQN.