


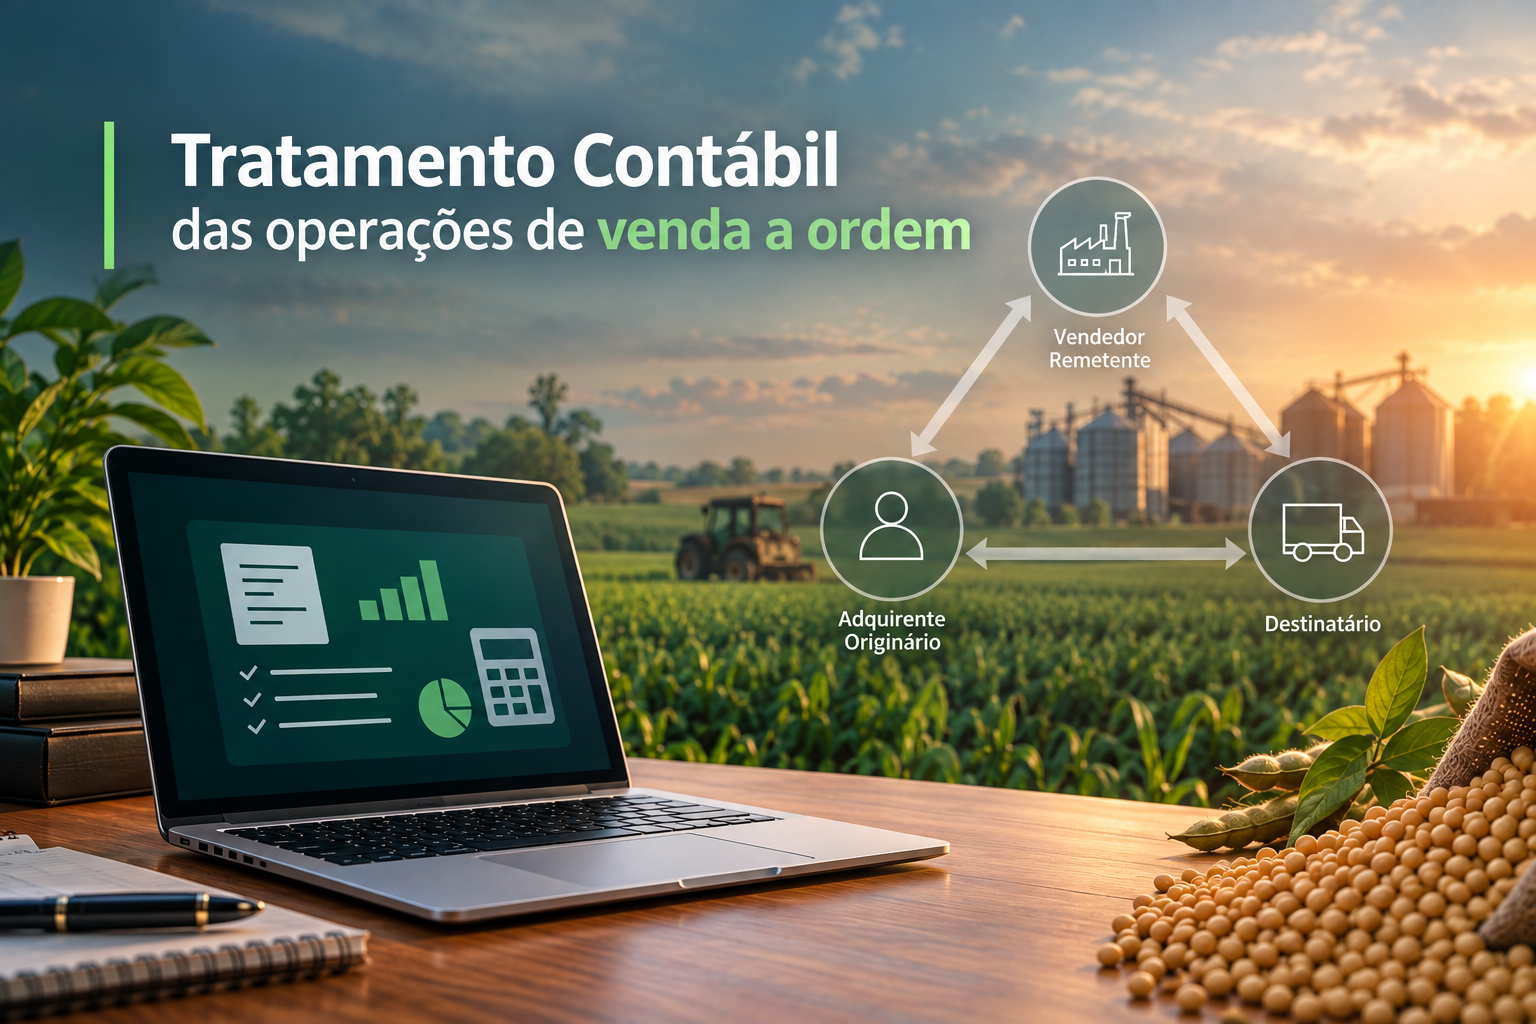
Tratamento contábil de operações de venda à ordem
Sumário
1. Introdução
2. Emissão das Notas Fiscais
3. Aspectos contábeis
3.1. Efeito da aquisição no custo médio dos estoques
4. Conclusão
1. Introdução
A operação de venda à ordem possui particularidades tanto sob a perspectiva fiscal quanto contábil, especialmente em razão da participação de três estabelecimentos distintos na operação e da emissão de diferentes documentos fiscais para formalizar a aquisição, a remessa e a posterior transferência das mercadorias ao destinatário final.
Do ponto de vista fiscal, a operação é disciplinada pelo art. 40 do Convênio SINIEF s/nº, de 15 de dezembro de 1970, que estabelece procedimentos específicos para a emissão dos documentos fiscais pelo adquirente originário e pelo vendedor remetente.
Sob a ótica do reconhecimento de receitas, o CPC 47 – Receita de Contrato com Cliente estabelece que a receita deve ser reconhecida quando, ou à medida que, a entidade satisfizer sua obrigação de performance mediante a transferência do bem ou serviço prometido ao cliente. (...)

Renan Vinicius Lopes Silva
Consultor Contábil / Tributos Diretos
Renan Silva é contador pós-graduado em Gestão Financeira e Contábil, com MBA em Contabilidade, Compliance e Direito Tributário. Articulista e instrutor de cursos, atende como consultor contábil e de tributos diretos na Garcia & Moreno Consultoria Corporativa, empresa referência nacional em cooperativismo e agronegócio.